Seguro para Carretinha Reboque: Guia de Coberturas
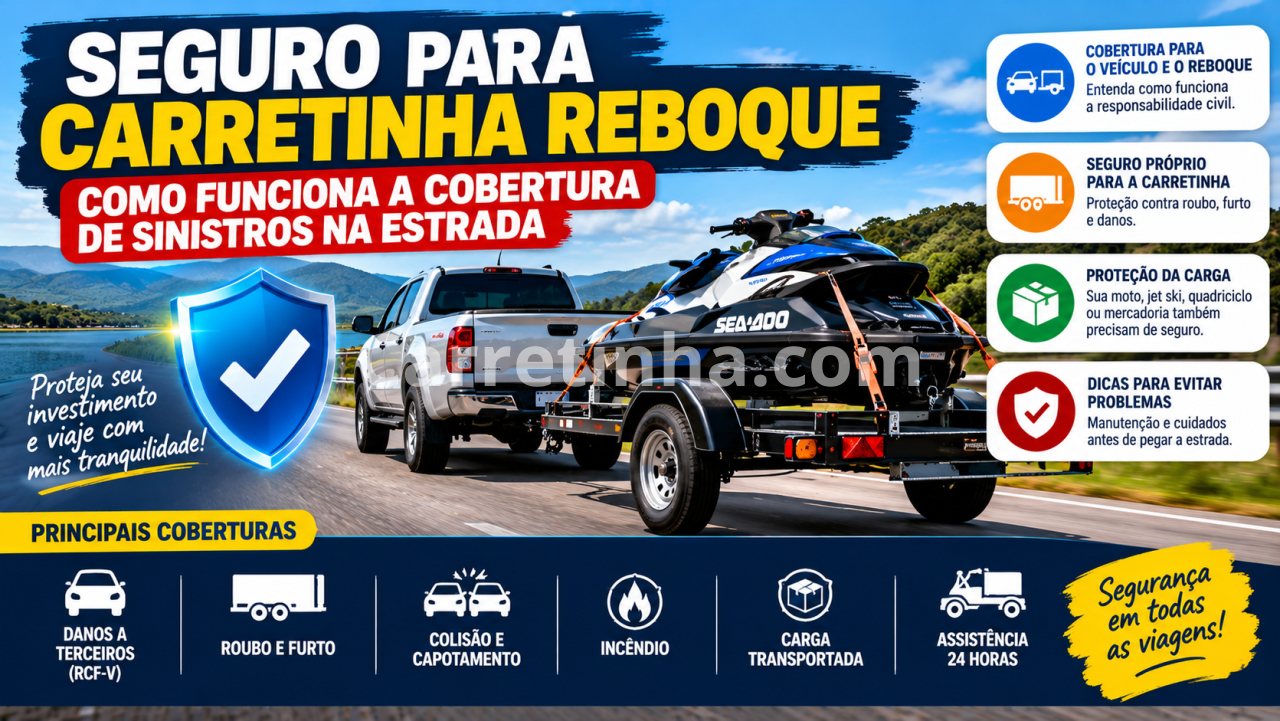
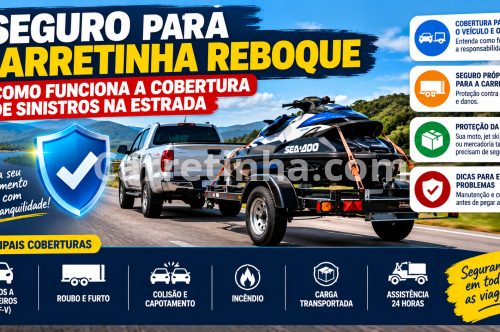
Seguro para carretinha reboque: como funciona a cobertura de sinistros na estrada.
Você contratou o seguro do seu carro, engatou a carretinha e pegou a estrada. Mas, se o reboque se soltar e atingir outro veículo, o seguro do automóvel cobre o prejuízo? E se a própria carretinha for roubada, capotar ou sofrer danos em uma colisão? Quem paga pelos prejuízos à moto, ao jet-ski ou à mercadoria transportada?
Essas dúvidas são importantes para quem utiliza carretinhas em viagens, atividades profissionais, transporte de equipamentos ou lazer. Embora o veículo trator e o reboque circulem como um conjunto, as coberturas de seguro não são necessariamente iguais para o automóvel, a carretinha e a carga transportada.
A proteção depende das condições contratadas, das informações declaradas à seguradora e das características do sinistro. Por isso, antes de viajar ou trabalhar com um reboque, vale verificar quais riscos estão cobertos e quais exigem uma apólice adicional.
1. O seguro do carro cobre a carretinha reboque?
Não é possível afirmar que a carretinha esteja automaticamente coberta pelo seguro do automóvel. A resposta depende da apólice, das condições gerais do produto e das informações prestadas na contratação.
O seguro do carro pode incluir coberturas para danos causados a terceiros, conhecidas no mercado como Responsabilidade Civil Facultativa de Veículos (RCF-V). Entretanto, é necessário confirmar com a seguradora como essas coberturas se aplicam quando o veículo está tracionando um reboque.
O fato de o automóvel possuir cobertura de responsabilidade civil não significa, por si só, que qualquer dano relacionado à carretinha será indenizado.
O que acontece se o reboque se soltar?
Imagine que uma carretinha se desprenda durante uma viagem e colida com outro veículo, causando danos materiais e ferimentos.
Nessa situação, a responsabilidade civil poderá ser apurada conforme as circunstâncias do acidente. A eventual indenização pelo seguro dependerá da cobertura contratada, das exclusões aplicáveis e da análise da seguradora.
Por isso, o proprietário deve informar à companhia que utiliza engate e traciona reboques, quando essa informação for solicitada ou relevante para a aceitação do risco. Também deve pedir confirmação expressa, preferencialmente por escrito, sobre a cobertura de danos causados a terceiros durante o reboque.
O que perguntar à seguradora?
Antes de utilizar a carretinha, esclareça estes pontos:
-
A apólice permite que o veículo tracionador utilize reboque?
-
É necessário declarar formalmente a instalação do engate?
-
A cobertura de responsabilidade civil contempla danos causados pelo reboque?
-
Existem condições específicas para danos corporais e materiais a terceiros?
-
Há exclusões relacionadas à carga, ao tipo de reboque ou à atividade profissional?
-
É necessário contratar uma extensão de cobertura ou um produto adicional?
Não presuma que a cobertura existe apenas porque o automóvel possui seguro. Solicite uma resposta clara sobre a situação específica do seu conjunto.
2. Seguro específico para a própria carretinha:
A cobertura para danos causados a terceiros é diferente da proteção contra prejuízos sofridos pelo próprio reboque. Se a carretinha for roubada, furtada, danificada em uma colisão ou sofrer um capotamento, a indenização dependerá de existir cobertura aplicável ao evento.
A SUSEP informa que o mercado de seguros de automóveis pode oferecer proteção para veículos terrestres e seus reboques, com diferentes combinações de coberturas. A contratação, os limites de indenização e as exclusões devem ser conferidos na apólice.
Quais coberturas podem ser contratadas?
|
Cobertura: |
O que pode proteger: |
|---|---|
|
Roubo e furto |
A carretinha, quando expressamente incluída na cobertura contratada. |
|
Colisão e capotamento |
Danos ao próprio reboque, conforme os eventos previstos na apólice. |
|
Incêndio |
Prejuízos decorrentes de incêndio coberto pelo contrato. |
|
Danos a terceiros |
Responsabilidade civil por prejuízos causados a outras pessoas, dentro dos limites contratados. |
|
Assistência |
Serviços como socorro ou remoção, quando previstos no produto contratado. |
A tabela apresenta possibilidades de cobertura, não garantias automáticas. A disponibilidade varia entre seguradoras e produtos.
Quem deve considerar um seguro próprio para o reboque?
A contratação merece atenção especial quando o equipamento representa um investimento elevado ou é essencial para a atividade profissional, como nos casos de:
-
Trailers e motorhomes rebocáveis;
-
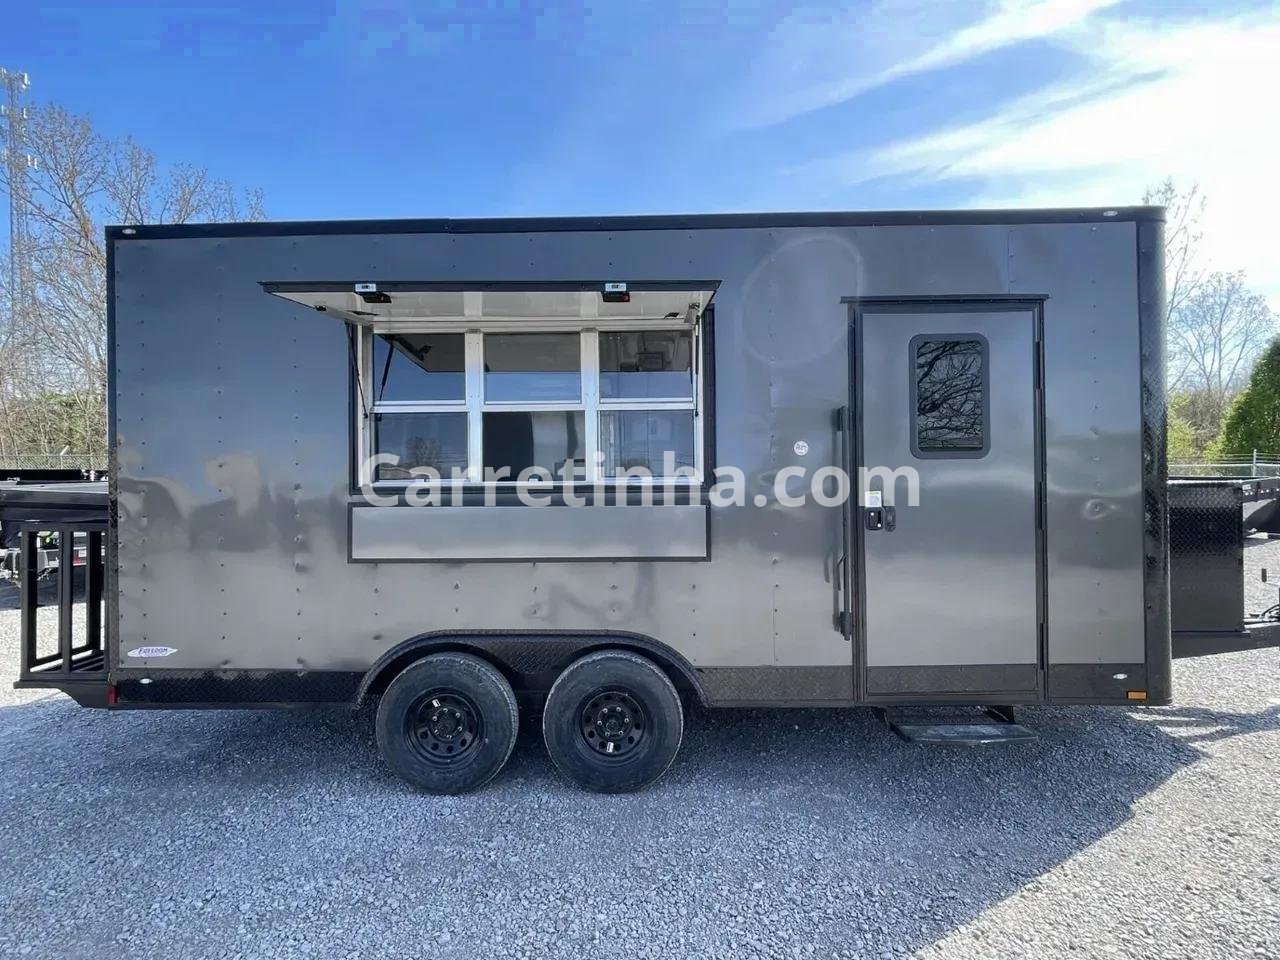
Food trailers utilizados comercialmente;
-
Reboques baú para entregas;
-
Plataformas para transporte de veículos;
-
Reboques náuticos de maior valor;
-
Carretinhas especiais ou fabricadas sob medida.
Antes de contratar, informe o valor real do equipamento e verifique como a seguradora calcula a indenização em caso de perda total. Também confirme se acessórios fixos, adaptações e equipamentos instalados precisam ser declarados separadamente.
3. Seguro da carretinha não significa seguro da carga:
Este é um dos pontos mais importantes para quem transporta motos, quadriciclos, jet-skis, barcos ou mercadorias.
Proteger o reboque não significa, necessariamente, proteger o que está sendo transportado sobre ele. São bens diferentes e podem exigir coberturas distintas.
Imagine que uma pessoa transporte um quadriciclo em uma carretinha e o conjunto sofra um acidente. O seguro contratado para o reboque pode cobrir danos à própria carretinha, se essa cobertura existir, mas não necessariamente o prejuízo ao quadriciclo.
O mesmo raciocínio se aplica a uma lancha transportada em um reboque náutico ou a mercadorias levadas em uma plataforma.
Quais opções de proteção existem?
-
Seguro próprio do bem transportado: pode ser adequado para motos, quadriciclos, jet-skis e embarcações, conforme o produto e os riscos cobertos.
-
Seguro de transportes: protege bens segurados durante o transporte, conforme as condições contratadas. A SUSEP explica que essa modalidade pode ser contratada por quem tem interesse segurável sobre a carga.
-
Seguro de responsabilidade civil: pode responder por determinados danos causados a terceiros quando houver responsabilidade do segurado e o evento estiver coberto. Não deve ser confundido com um seguro para o próprio bem transportado.
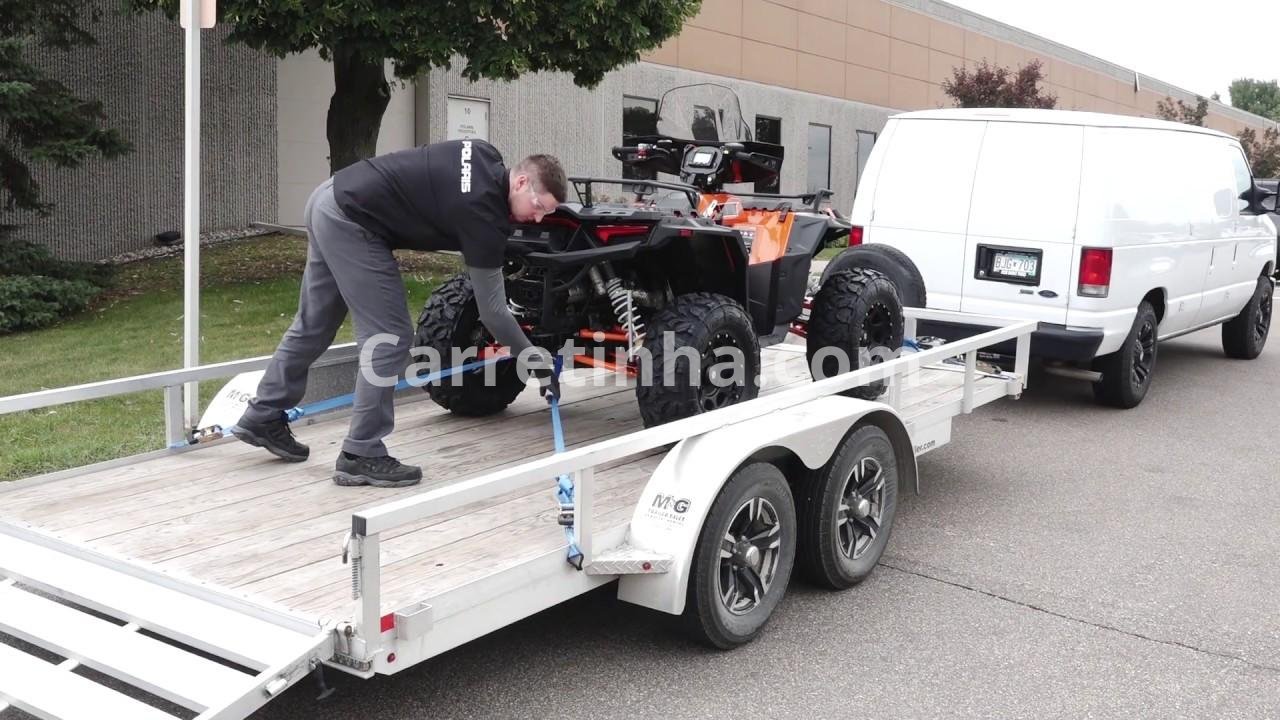
E se a carga for uma lancha ou um jet-ski?
Além de avaliar o seguro do reboque, verifique a cobertura própria da embarcação ou moto aquática e confirme se ela contempla os riscos durante o transporte terrestre. Não presuma que uma apólice destinada ao uso na água cubra automaticamente todos os acidentes ocorridos na estrada.
Para mercadorias transportadas comercialmente, o proprietário da carga e a empresa transportadora devem avaliar suas respectivas responsabilidades e necessidades de seguro. As coberturas aplicáveis variam conforme a operação e o contrato.
4. Como contratar a cobertura adequada:
O caminho mais seguro é apresentar o conjunto completo ao corretor: veículo trator, carretinha, utilização e carga transportada. Isso permite analisar os riscos em conjunto e identificar quais bens precisam de proteção específica.
Checklist antes de fechar a apólice;
A SUSEP recomenda que o consumidor confira as condições contratuais e procure informações com a seguradora ou o corretor antes da contratação. Também é importante verificar se a empresa está autorizada a operar no mercado de seguros.
5. Como reduzir o risco de acidentes e prejuízos na estrada:
O seguro é uma ferramenta de proteção financeira, mas não substitui a manutenção do conjunto nem os cuidados antes de viajar. Uma falha mecânica ou uma fixação inadequada pode provocar acidentes, danos materiais e interrupções no trabalho.
Antes de sair, confira:
-
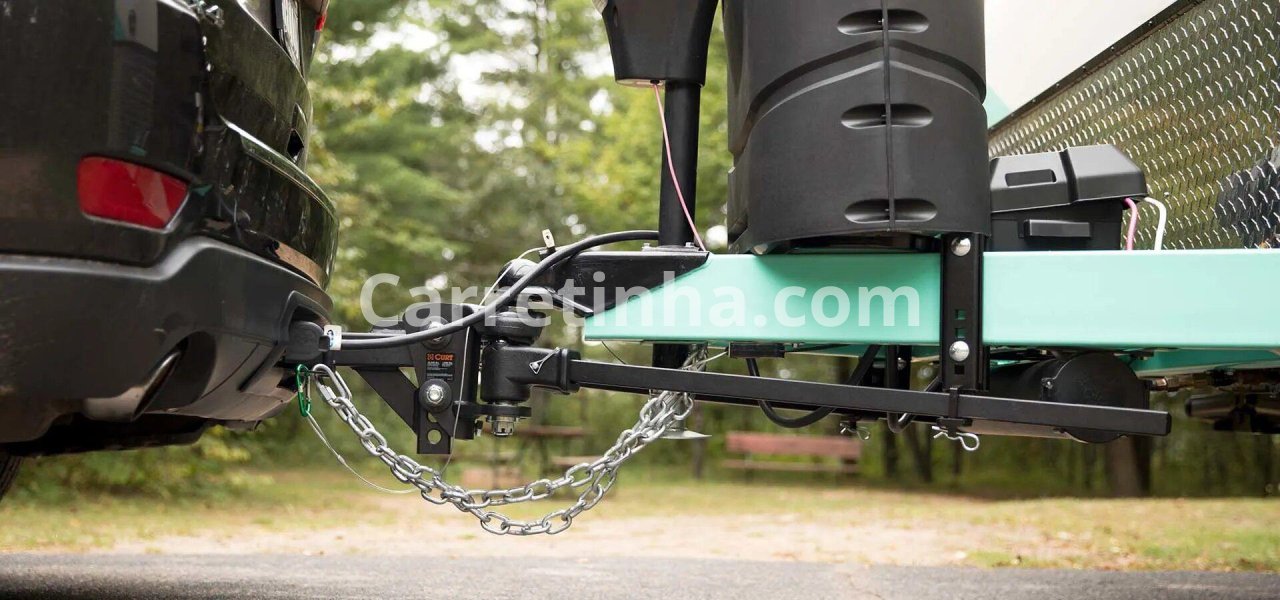
Engate e acoplador: verifique se estão em boas condições e corretamente travados.
-
Correntes de segurança: confira a instalação e a integridade dos pontos de fixação.
-
Pneus e rolamentos: observe a calibragem, o desgaste e sinais de aquecimento ou folga.
-
Iluminação: teste lanternas, luzes de freio, indicadores de direção e conexões elétricas.
-
Carga: distribua o peso corretamente, respeite os limites de capacidade e utilize cintas e dispositivos adequados.
-
Documentação: verifique se o veículo e o reboque atendem às exigências aplicáveis à circulação.
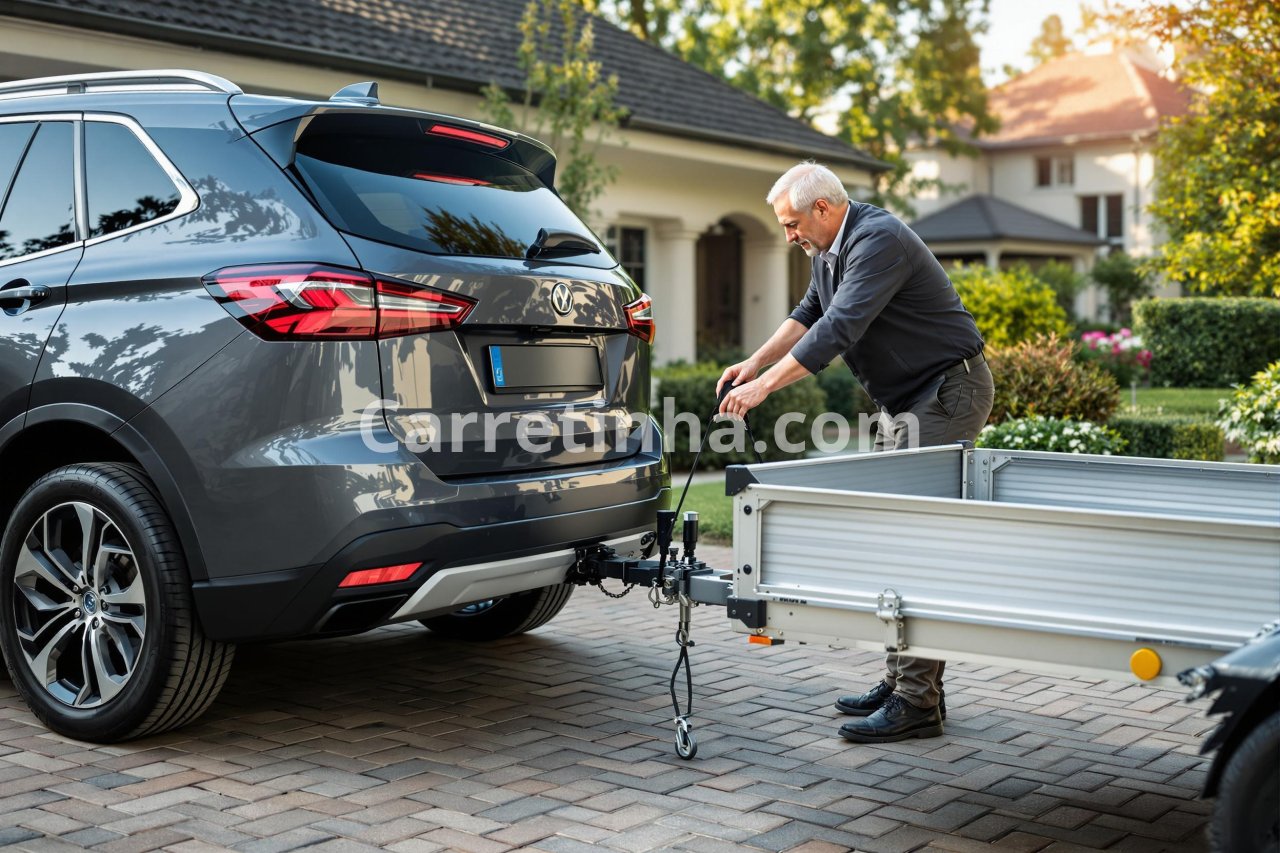
Conclusão: proteja seu patrimônio antes de pegar a estrada.
Contratar um seguro para carretinha reboque exige entender a diferença entre a proteção do automóvel, a cobertura do próprio reboque, a responsabilidade por danos a terceiros e o seguro da carga transportada.
Não presuma que uma apólice cobre automaticamente todos esses elementos. Informe à seguradora como o conjunto será utilizado, solicite a confirmação das coberturas e confira os limites de indenização, as franquias e as exclusões.
Para quem utiliza reboques no trabalho ou no lazer, essa análise ajuda a evitar surpresas financeiras e a tomar decisões mais conscientes antes de viajar.
Proteger seu investimento traz paz de espírito para trabalhar ou viajar. Encontre os melhores equipamentos e peças de segurança para travas de engate no shopping oficial Carretinha.com.
Fontes para consulta
Importante: este guia é informativo e não substitui a análise da apólice nem a orientação de um corretor habilitado. As coberturas dependem do produto contratado e das condições aplicáveis ao sinistro.